Новости промышленной политики
 02/10/2025
Министерство экономического развития Российской Федерации гопубликовало Прогноз социально-экономического развития Российской Федерации на 2026 год и на плановый период 2027 и 2028 годов, в котором также были уточнены ожидания ведомства на 2025 г. Традиционно прогноз представлен в двух сценариях: базовом, лежащем в основе среднесрочного бюджетного планирования, и консервативном, отражающем реализацию возможных внешних и внутренних рисков для российской экономики
Основой базовой версии прогноза является сохранение текущего уровня санкционного давления при снижении волатильности международной торговли на фоне адаптации участников к регулярным заявлениям об изменении ставок пошлин, адресатов и сроков их введения. Сценарий, как и весной 2025 г., предполагает плавный рост цен на российскую нефть за счёт постепенного снижения дисконтов к мировым бенчмаркам при умеренном росте её добычи и экспорта с некоторым ускорением всех показателей в конце прогнозного периода. Добыча и экспорт природного газа (включая попутный и СПГ) также увеличиваются, однако траектория их цен является нисходящей и дополнительно сдвинута вниз по сравнению с апрелем за счёт уменьшения средних контрактных цен в текущем году.
В данных условиях ожидания ведомства по росту ВВП на 2025–2026 гг. существенно снижены и составляют 1,0% и 1,3% соответственно по сравнению с 2,5% и 2,4% ранее, прогноз на 2027 г. оставлен без изменений на уровне 2,8%, на 2028 г. – незначительно снижен с 3,0% до 2,5%. При этом инфляция на конец 2025 г. составит 6,8% (7,6% ранее), а с 2026 г., как и ранее, стабилизируется вблизи 4,0%. Инвестиции в основной капитал, по мнению Минэкономразвития России, в текущем году вырастут на 1,7% (без изменений) при незначительном снижении на 0,5% в следующем периоде (+3,0% в апрельской версии прогноза) с возвращением к росту в 2027–2028 г. темпами выше 3%. Прогноз по среднему курсу доллара США существенно снижен на всём прогнозном горизонте и составляет в 2025–2028 гг. 86,1 руб./долл. США, 92,2 руб./долл. США, 95,8 руб./долл. США и 100,1 руб./долл. США соответственно (ранее – 94,3 руб./долл. США, 100,2 руб./долл. США, 103,5 руб./долл. США и 106,0 руб./долл. США). По нашим расчётам, базовая версия прогноза соответствует ослаблению среднего курса рубля до 90,5 руб./долл. США за период до конца текущего года.
Второй, консервативный вариант прогноза, принимает во внимание возможное усиление внешнего давления за счёт вторичных санкций, а также потенциальное замедление мировой экономики из-за торговых войн, что окажет давление на экспортные цены на традиционные товары российского экспорта. В данных условиях цены на российскую нефть временно снижаются до 44 долл. США/барр. в 2026 г. с восстановлением до 51,2 долл. США/барр. к 2028 г., средние контрактные цены на природный газ (включая попутный и СПГ) падают существенно ниже, чем в базовом сценарии, а добыча и экспорт углеводородов стагнируют с небольшим ускорением роста в конце прогнозного периода. Внутренние риски консервативного варианта, по мнению Минэкономразвития, связаны длительным периодом сохранения жёстких денежно-кредитных условий, что может негативно сказаться на инвестиционной и потребительской активности.
Рост ВВП при данных предпосылках составит 1,0% в 2025 г., 0,8% в 2026 г., 1,5% в 2027 г. и 1,9% в 2028 г. с ускорением инфляции до 9,0% в текущем году, снижением до 5,1% в 2026 г. и стабилизацией вблизи 4,0% в 2027–2028 гг. Инвестиции в основной капитал после роста на 1,7% в 2025 г. снижаются на 1,3% в 2026 г. с восстановлением на 2,2% и 2,6% в 2027 и 2028 гг. Прогноз по среднему курсу доллара США составляет 86,1 руб./долл. США, 94,8 руб./долл. США, 99,3 руб./долл. США и 104,2 руб./долл. США в 2025–2028 гг. соответственно.
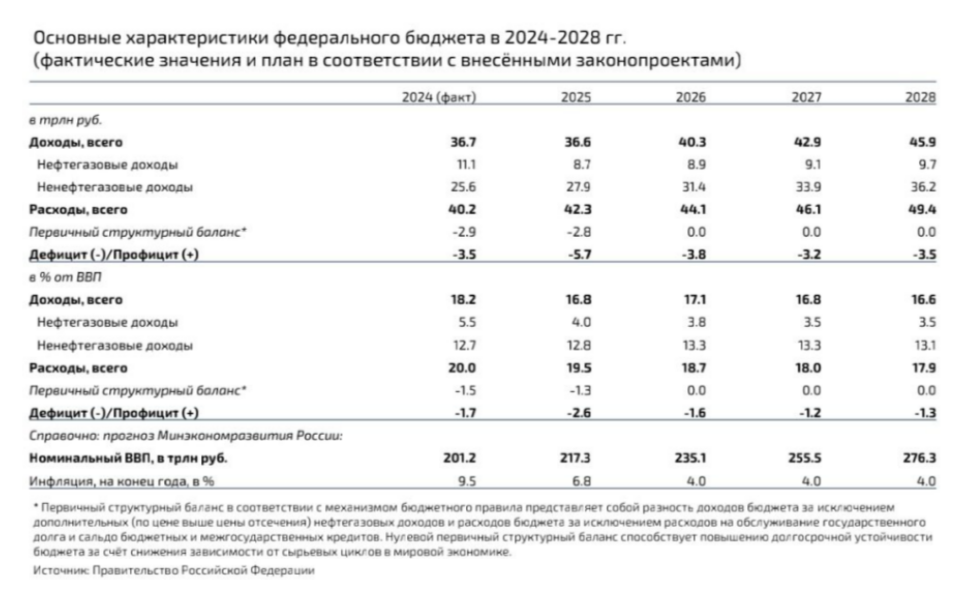
В целом обновлённый прогноз министерства стал более реалистичным и в базовом сценарии существенно сблизился с макроэкономическим прогнозом Банка России. Учитывая, что чрезмерно оптимистичные проектировки на текущий год стали одной из причин недобора ненефтегазовых доходов и расширения бюджетного дефицита с 3,8 трлн руб. до 5,7 трлн руб., мы положительно оцениваем данные изменения, хотя и считаем излишне пессимистичными ожидания по ослаблению курса рубля выше 90 руб./долл. США.
Источник: Минэкономразвития РФ; МЭЦ